Что такое управленческий учёт простыми словами
Что такое управленческий учёт — это система, которая показывает собственнику реальную картину бизнеса: сколько зарабатывает каждое направление, куда уходят деньги и где теряется прибыль.
Управленческий учёт что это такое простыми словами — это ответы на вопросы, которые не может дать бухгалтер. Бухгалтерия считает налоги. Внутренний учёт считает деньги бизнеса.
Что значит управленческий учёт на конкретном примере:
Владелец двух кофеен видит в программе: выручка за февраль — 900 000 рублей. Звучит хорошо, да? Но без внутреннего учёта он не знает нюансов:
-
точка на Ленина принесла 680 000 рублей, точка на Садовой — 220 000 рублей;
-
на Садовой себестоимость одного стакана кофе выше на 18 рублей из-за доставки молока;
-
после вычета аренды, зарплат и расходников точка на Садовой принесла в феврале 4200 рублей прибыли, то есть по факту ноль рублей.
Когда эти цифры появляются в таблице, решение проблемы становится очевидным: либо поднять цены на Садовой, либо закрыть её и сосредоточиться на прибыльной точке.
Учёт это в менеджменте — инструмент, который переводит ощущения в цифры. Управленческие данные — это факты о бизнесе, которые собраны в одном месте.
Упр это в бухгалтерии — так называют управленческий блок внутри всех финансов, чтобы отделить его от налогового учёта. По сути это внутренняя аналитика для принятия решений.
Главное отличие от бухучёта: этот вид учёта никем не регламентирован. Нет обязательных форм и сроков сдачи. Каждая компания строит его под себя и свою модель бизнеса.
Для чего нужен управленческий учёт в бизнесе
Для чего нужен управленческий учёт: чтобы принимать решения на основе реальных данных, а не внутренних ощущений.
Разберём примеры, где без него не разобраться.
Ситуация 1: компания влетает в кассовый разрыв.
Мебельная мастерская в декабре выполнила заказов на сумму 1 800 000 рублей. Бухгалтерия фиксирует выручку. Но половина клиентов платит с отсрочкой 30–60 дней. А за аренду мастерской, зарплату сотрудников и закупку материалов нужно заплатить сейчас.
Как помогает управленческий учёт: он разделяет выручку и реальные деньги. В отчёте о движении денег видно: в январе придёт 900 000 рублей, ещё 900 000 — в феврале. А платить нужно уже в декабре. Значит, нужен резерв или короткий кредит.
Ситуация 2: агентство работает в ноль, думая, что всё хорошо.
Небольшое агентство продаёт три вида услуг: поисковую оптимизацию (SEO), контекстную рекламу и продвижение в социальных сетях (SMM). Суммарная выручка — 800 000 рублей в месяц. Кажется, что всё супер.
А теперь посчитаем по направлениям:
|
Направление |
Выручка |
Расходы (ФОТ + инструменты) |
Прибыль |
|
SEO |
320 000 |
180 000 |
140 000 |
|
Контекст |
280 000 |
210 000 |
70 000 |
|
SMM |
200 000 |
190 000 |
10 000 |
|
Итого |
800 000 |
580 000 |
220 000 |
SMM занимает 25% выручки, но приносит 4,5% прибыли. Два специалиста работают там почти в ноль. Система внутреннего учёта показывает это через пять минут. Без неё пришлось бы полдня сидеть с Excel, а того хуже — закрыться через год-два после ухода в минус.
Ситуация 3: бизнес расширяется — или тонет?
Торговая компания открыла третий склад. Заказывать стало удобнее, выручка выросла на 30%. Но прибыль увеличилась только на 8%. Без данных по каждому складу непонятно, почему. С внутренним учётом сразу заметно, что новый склад пока работает с операционным убытком, он съедает прибыль двух старых. Для нового направления это вполне нормально, но нужно понимать, когда оно выйдет в плюс.
Данные для принятия управленческих решений — это и есть то, что даёт система внутреннего учёта и отчётности. Без них можно опираться только на интуицию или пойти сделать расклад у онлайн-таролога, а вот с ними — решения принимаются на основе цифр.
Не знаете, с чего начать?
Разобраться в управленческом учёте, финансовых отчётах и бюджетировании можно на курсе «Финансовый директор» от Академии Эдюсон. Вы научитесь строить P&L, ДДС и управленческий баланс с нуля на реальных кейсах. Плюс получите год поддержки куратора и вечный доступ к материалам.
Что входит в управленческий учёт и из чего он состоит
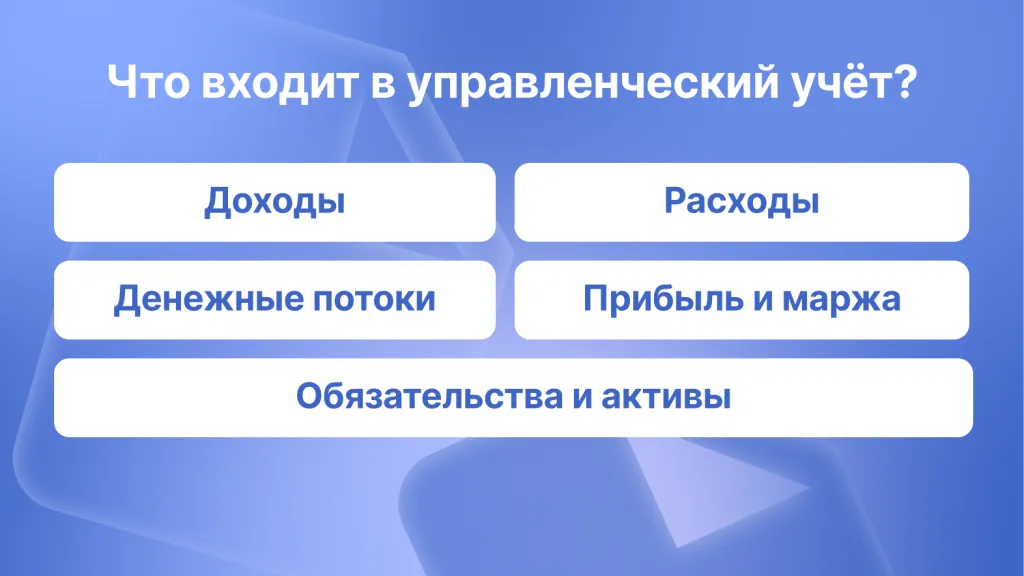
Что входит в управленческий учёт? Там всего шесть блоков. Разберём каждый на примере небольшого производства.
Из чего состоит управленческий учёт:
Доходы. Не «выручка 2 400 000 рублей», а разбивка по категориям: оптовые клиенты — 1 500 000, розница — 600 000, интернет-магазин — 300 000. Сразу видно, что интернет-магазин даёт 12,5% выручки. Вот и ответ на вопрос: стоит ли держать под него отдельного менеджера?
Расходы. Делятся на два вида:
-
прямые — сырьё, упаковка, транспортировка конкретного заказа;
-
косвенные — аренда цеха, зарплата администрации, интернет.
Без этого разделения невозможно посчитать реальную себестоимость единицы товара. Пример: себестоимость стула из дерева — 2800 рублей сырья и 1200 рублей прямой работы. Плюс 600 рублей косвенных расходов на единицу (цех, свет, зарплата мастера цеха). Итого — 4600 рублей. Продаёте по 6200 рублей — маржа 1600 рублей. Это цифра, с которой уже можно работать.
Денежные потоки. Деньги на счёте — это не прибыль. Производство выполнило заказ на 500 000 рублей, но клиент платит через 45 дней. Сырьё для следующего заказа нужно купить сейчас. Учёт денежных потоков показывает, когда образуется разрыв и сколько денег нужно иметь в резерве.
Прибыль и маржа. Считаем маржинальность по каждой товарной группе. Столы дают маржу 35%, стулья — 25%, шкафы — 18%. Теперь понятно, производство каких изделий стоит расширять.
Обязательства и активы. Кто должен вам деньги и сколько (дебиторская задолженность)? Кому должны вы (кредиторская)? Если покупатели должны вам 800 000 рублей, а вы поставщикам — 1 200 000 рублей, то стоит задуматься и начинать напрягаться.
План и факт. Самый важный блок. В начале месяца запланировали выручку 900 000 рублей, а получилось только 720 000. Разрыв 20%. Где? В каком продукте или канале? На этот вопрос внутренний учёт даёт ответ за несколько минут.
Что включает в себя управленческий учёт помимо цифр: ещё регламенты — кто вносит данные, когда, в каком формате. Без этого даже хорошо придуманная таблица заполняется раз в три месяца «когда дойдут руки».
Метод работы с управленческой информацией — это цикл: собрали данные, проверили, свели в отчёт, разобрали на встрече, приняли решение. Потом снова.
Какие управленческие данные и отчёты используются
Управленческие данные это то, что уже есть в вашем бизнесе: выписка из банка, данные из кассы, накладные от поставщиков, табель рабочего времени. Главное, что вы соберёте это в одном месте и в читаемой форме.
Управленка в бухгалтерии это не баланс и не оборотно-сальдовая ведомость. Это другая логика: не «как это правильно отразить по счетам», а «что это говорит о состоянии бизнеса».
Виды управленческих отчётов — три основных, которые нужны большинству компаний:
Отчёт о прибылях и убытках (P&L — Profit and Loss, то есть доходы и расходы). Показывает, заработал ли бизнес за период.
Пример за март:
-
Выручка: 1 200 000 рублей
-
Себестоимость (материалы + прямой труд): 640 000 рублей
-
Валовая прибыль: 560 000 рублей (47%)
-
Аренда, зарплата офиса, маркетинг: 380 000 рублей
-
Операционная прибыль: 180 000 рублей (15%)
-
Налоги и прочее: 45 000 рублей
-
Чистая прибыль: 135 000 рублей (11%)
Если этот отчёт строить по подразделениям или продуктам, то сразу будет видно, где прибыль зарабатывается, а где проседает.
Отчёт о движении денежных средств (ДДС, или Cash Flow — движение наличных денег). Показывает, что реально произошло с деньгами.
Пример: в марте пришло 980 000 рублей (часть за февральские заказы, часть — за мартовские). Ушло 1 060 000 рублей (аренда, зарплата, поставщики, налоги). Итог: минус 80 000 рублей на счёте. При этом прибыль по P&L = 135 000 рублей. Разница объясняется тем, что часть мартовской выручки придёт только в апреле.
Бюджет и план-факт. Сравнение того, что планировали, с тем, что вышло.
|
Показатель |
План март |
Факт март |
Отклонение |
|
Выручка |
1 400 000 |
1 200 000 |
−14% |
|
Себестоимость |
700 000 |
640 000 |
−9% |
|
Маркетинг |
120 000 |
160 000 |
+33% |
|
Чистая прибыль |
200 000 |
135 000 |
−32% |
Маркетинг превысил бюджет на треть. Выручка не дотянула. При разговоре с руководителем отдела маркетинга у вас будут конкретные цифры и причина «ну как-то не получилось» уже не пройдёт.
Чем управленческий учёт отличается от бухгалтерского и финансового учёта
Бухгалтерская и управленческая отчётность в чём разница? Бухгалтерия нужна государству. Внутренний учёт нужен бизнесу.
Финансовый и бухгалтерский учёт различия с управленческим в таблице:
|
Параметр |
Бухгалтерский учёт |
Финансовый учёт |
Управленческий учёт |
|
Кому нужен |
Налоговой, банкам |
Инвесторам, кредиторам |
Руководству компании |
|
Регулируется |
Да, ФЗ № 402-ФЗ от 06.12.2011 «О бухгалтерском учёте» |
Да, МСФО (Международные стандарты финансовой отчётности) |
Нет, каждая компания сама устанавливает правила |
|
Периодичность |
Квартал, год |
Квартал, год |
Хоть каждую неделю |
|
Формат |
Строго установленный |
По стандартам |
Любой, который удобен |
|
Детализация |
По счетам бухучёта |
Агрегированная |
Любая |
|
Цель |
Отчётность и налоги |
Привлечение капитала |
Принятие решений |
Чем финансовый учёт отличается от управленческого: финансовый строится по стандартам МСФО или РСБУ (Российские стандарты бухгалтерского учёта) и предназначен для внешних пользователей: инвесторов, банков. Управленческий для внутреннего пользования, без жёстких стандартов, зато оперативный.
Чем управленческая отчётность отличается от бухгалтерской разберём на конкретном примере:
Компания производит одежду. По бухгалтерии за квартал: выручка 4 800 000 рублей, прибыль 480 000 рублей. Вполне хорошо, да?
По управленческому учёту уже другая картина:
|
Линейка |
Выручка |
Расходы |
Прибыль |
Маржа |
|
Мужские пиджаки |
2 900 000 |
1 800 000 |
1 100 000 |
38% |
|
Корпоративная коллекция |
1 200 000 |
1 380 000 |
−180 000 |
−15% |
|
Джинсы |
700 000 |
540 000 |
160 000 |
23% |
|
Итого |
4 800 000 |
3 720 000 |
1 080 000 |
22% |
Получается, что P&L было 480 000 рублей прибыли, а здесь 1 080 000 рублей.
Разница — в косвенных расходах (аренда шоурума, зарплата офиса), которые в управленческом учёте ещё не разнесены по линейкам. Главный вывод: корпоративная коллекция убыточна, но в бухгалтерии этого не будет видно, там всё написано в одной строке.
Финансовый управленческий и налоговый учёт — три разных слоя. Налоговый считает налоговую базу по Налоговому кодексу РФ. Бухгалтерский отражает хозяйственную деятельность по единым стандартам. Управленческий показывает внутреннюю экономику так, как нужно вам. Один вид не заменяет другой: бухгалтерский учёт обязателен по закону, управленческий — ваш личный инструмент.
Всё ещё путаетесь, какой учёт для чего?
На курсе «Финансовый директор» от Академии Эдюсон вы на практике поймёте, чем управленческая отчётность отличается от бухгалтерской, как читать финансовые отчёты и какие цифры действительно важны для принятия решений.
Цели учёта и задачи внутренней отчётности
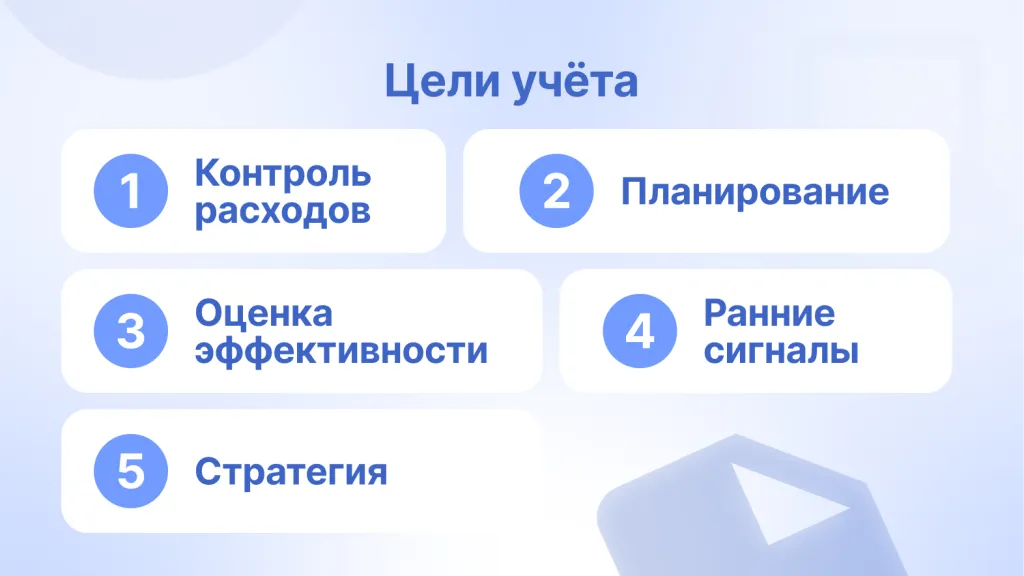
Цели учёта — это не «знать цифры ради цифр». Это конкретные результаты, которые он даёт.
-
Контроль расходов. Цель ведения учёта — видеть, где бюджет превышен. Маркетинг потратил в марте 160 000 вместо 120 000 рублей — это +33%. Учёт показывает это сразу, а не через квартал на налоговом отчёте.
-
Планирование. На основе данных за прошлые периоды строится бюджет на следующий месяц. Что делает учёт здесь — даёт реальную базу для расчёта, а не «поставим план на 20% выше прошлого года».
-
Оценка эффективности. Каждое подразделение и каждый продукт можно оценить в цифрах. Это основа для корректных управленческих решений: кого поощрить, где навести порядок.
-
Ранние сигналы. Дебиторская задолженность (деньги, которые должны вам клиенты) за месяц выросла с 800 000 до 1 400 000 рублей. Учёт показывает это сразу.
-
Стратегия. Стратегий развития бизнеса много, но без данных это просто слова. Внутренний учёт показывает, что работает, что нет, и где есть ресурс для роста.
Задачи внутренней отчётности в малом бизнесе — понять, зарабатывает ли компания и куда уходят деньги. В среднем бизнесе — контролировать несколько направлений деятельности организации. В крупном — управлять сотнями показателей по подразделениям и дочерним компаниям.
Главный принцип: учёт нужен не ради учёта, а ради решений. Если данные собираются, но никем не читаются — это потраченное время.
Как вести управленческий учёт на практике
Как вести управленческий учёт? Разберём на примере небольшой компании, которая производит и продаёт кондитерские изделия.
Шаг 1. Определите, что хотите видеть.
Собственник хочет знать: сколько зарабатывает каждая линейка продукции, достаточно ли денег на следующий месяц, выполняет ли план отдел продаж.
Шаг 2. Выберите пять-шесть ключевых показателей.
Для этой компании: выручка по каждой линейке, себестоимость единицы, маржинальная прибыль, остаток денег на счёте, дебиторская задолженность, выполнение плана продаж.
Шаг 3. Определите источники данных.
Выручка — из кассы и банка. Себестоимость — из накладных от поставщиков и табеля учёта рабочего времени. Дебиторка — из договоров и актов.
Шаг 4. Назначьте ответственного.
УУ в бухгалтерии это не всегда задача финансиста. Здесь ответственным стал операционный директор: каждую пятницу он вносит данные за неделю. Собственник смотрит итоги в понедельник утром.
Шаг 5. Настройте форму отчётности.
Веду отчётность — это значит: каждую неделю одна таблица с шестью строками. Раз в месяц — сводный отчёт с P&L, ДДС и план-фактом.
Шаг 6. Выберите инструмент.
На старте: «Google Таблицы» (онлайн-инструмент для совместной работы). Потом — 1С (программный комплекс для автоматизации учёта) или специализированные сервисы: «Финтабло», «Управленка», Power BI (инструмент визуализации данных).
Шаг 7. Читайте и принимайте решения.
Управление учётом — это не только заполнение таблиц. Раз в месяц — встреча с данными в руках. Где отклонения? Почему? Что делаем?
Как это выглядело в реальной компании:
Логистическая компания начала учёт с простой таблицы. Пять маршрутов, каждую неделю — выручка, топливо, зарплата водителя, ремонты. Через восемь недель стало видно:
|
Маршрут |
Выручка/нед. |
Расходы/нед. |
Прибыль/нед. |
Маржа |
|
Москва — Тула |
48 000 |
28 000 |
20 000 |
42% |
|
Москва — Рязань |
52 000 |
31 000 |
21 000 |
40% |
|
Москва — Калуга |
44 000 |
38 000 |
6 000 |
14% |
|
Москва — Серпухов |
36 000 |
33 000 |
3 000 |
8% |
|
Москва — Тверь |
41 000 |
44 000 |
−3 000 |
−7% |
Два маршрута убыточны или почти убыточны. На Тверском маршруте — частые ремонты одной машины (за два месяца — 48 000 рублей). Решение: заменить автомобиль на Тверском маршруте, пересмотреть цену на Серпуховском или отказаться. Управление учётом дало ответ, который раньше приходилось искать несколько часов.
Кому нужен управленческий учёт и какие решения он помогает принимать
Административный учёт (так иногда называют управленческий в широком смысле ) нужен всем, кто принимает решения.
-
Собственник. Главный вопрос: бизнес зарабатывает или нет? Какое направление деятельности тянет вперёд, а какое — в яму? На основе этих данных он решает, куда вкладывать, что сворачивать.
-
Генеральный директор. Ему важны операционные данные: выполняется ли план, где перерасход, кто из руководителей подразделений держит цифры, а кто нет.
-
Финансовый директор. Строит финансовые модели, следит за ликвидностью (способностью компании платить по обязательствам). Учёта являются руководители именно через финансового директора: он настраивает систему так, чтобы нужные данные шли к нужным людям.
-
Бухгалтер. В малом бизнесе нередко ведёт внутренний учёт сам — параллельно с бухгалтерским. Важно: управленческие отчёты и бухгалтерские — разные документы с разной логикой.
-
Менеджер по продажам. Управленческий счёт по клиентам показывает, кто из них реально прибыльный, а кто даёт оборот без маржи.
Какие решения принимаются с данными — и без них:
|
Вопрос |
Без учёта |
С учётом |
|
Можно ли дать клиенту скидку 15%? |
«Наверное, да» |
Считаем: маржа 22%, скидка 15% → маржа падает до 7%. При таком объёме — работаем почти в ноль. Нет. |
|
Стоит ли нанять ещё одного менеджера? |
«Надо бы, продавцов не хватает» |
Выручка на менеджера — 900 000 р./мес. Новый принесёт столько же через 3 месяца. Зарплата — 80 000 р. Окупится через 3,5 месяца. Да. |
|
Закрывать ли убыточное направление? |
«Жалко, мы столько вложили» |
Направление генерирует убыток 120 000 р./мес. За год — 1 440 000 р. Закрываем. |
Влияние учёта на развитие бизнеса прямое. Компании, которые управляют по данным, реже попадают в кассовые разрывы и быстрее выходят из кризисов. Данные не заменяют опыт — они его усиливают.
Хотите внедрить управленческий учёт в своей компании?
На курсе «Финансовый директор» от Академии Эдюсон вы на практике поймёте, чем управленческая отчётность отличается от бухгалтерской, как читать финансовые отчёты и какие цифры действительно важны для принятия решений.


